Crédito fiscal o factura: qué entregar en tu consultorio (2026)

En el consultorio llegan tres tipos de cliente: el paciente que paga su consulta, la aseguradora que paga por su asegurado y la empresa que manda a sus empleados. Cada uno necesita un documento distinto, y entregar el equivocado termina en una factura anulada, un cliente molesto o un crédito fiscal que no se puede deducir.
Con la factura electrónica el error se nota más: Hacienda rechaza el documento si faltan datos, y corregirlo ya no es romper la hoja del talonario.
Esta guía te dice qué documento entregar a cada cliente, qué datos pedir antes de emitir y cómo funciona la retención del 1 % que aplican los grandes contribuyentes. Los casos particulares se revisan con tu contador.
La regla corta
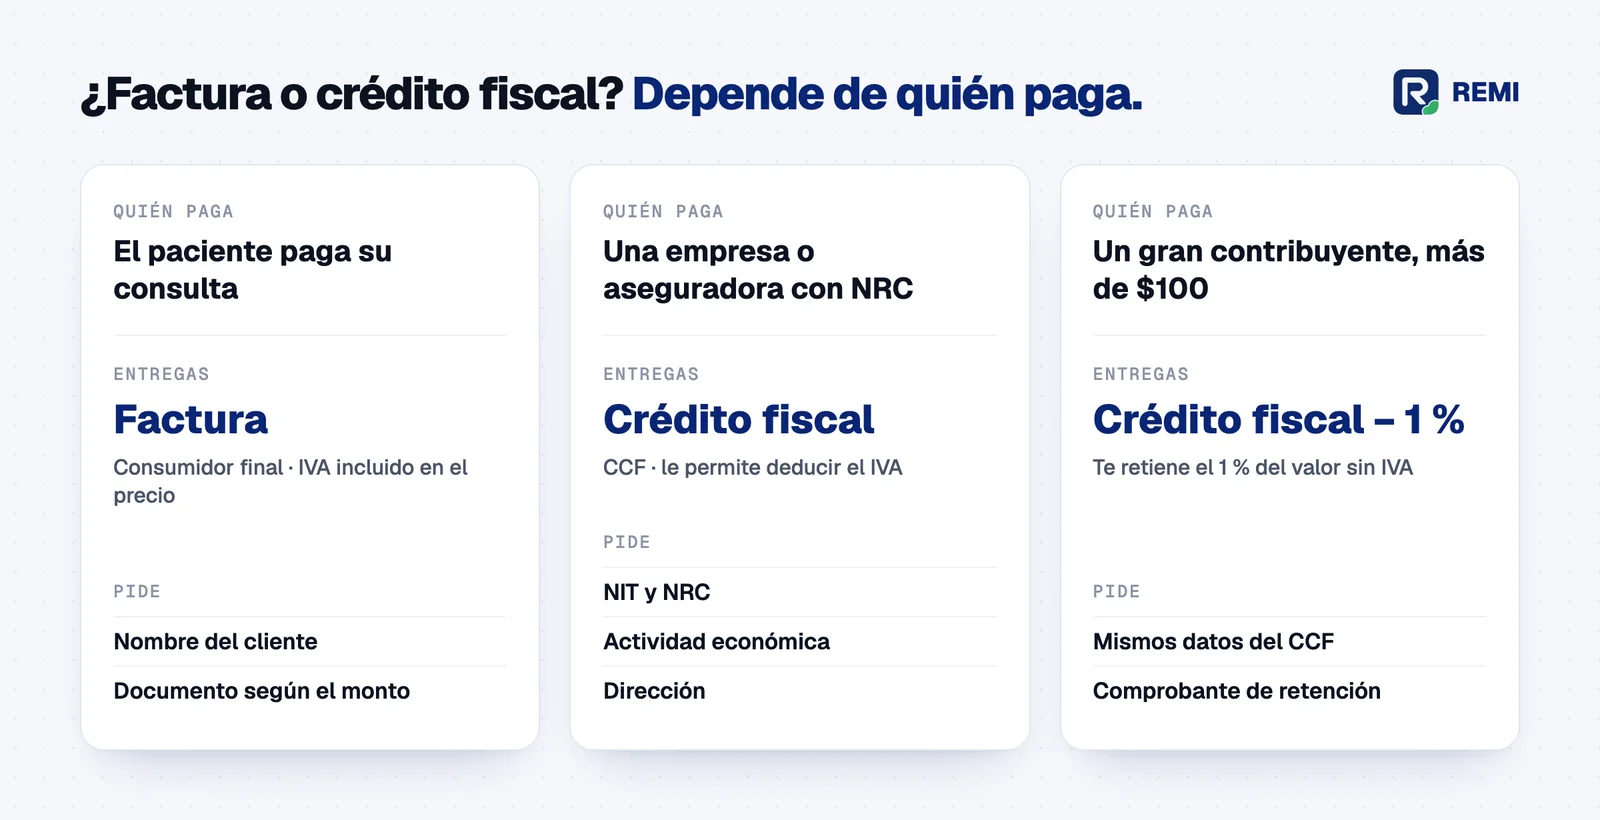
| Quién paga | Documento | Por qué |
|---|---|---|
| El paciente, por su cuenta | Factura de consumidor final | No deduce IVA. El IVA va incluido en el precio. |
| Una empresa o aseguradora con NRC | Comprobante de crédito fiscal (CCF) | Necesita deducir el IVA que te paga. |
| Un gran contribuyente, más de $100 | CCF y te retiene el 1 % | La ley lo nombra agente de retención. |
La pregunta que hay que hacer siempre al cobrar es: ¿la factura va a nombre de una persona o de una empresa? El error más frecuente es no preguntar y emitir factura de consumidor final por costumbre.
Factura de consumidor final
Es el documento de todos los días. Se entrega a la persona que paga su propia consulta y no necesita deducir impuestos.
- Lleva el nombre del cliente y, según el monto, su documento de identidad.
- El precio que ve el paciente ya incluye el IVA.
- No le sirve a una empresa para deducir el IVA, aunque lleve su nombre.
En un consultorio, la mayoría de las facturas son de este tipo.
Comprobante de crédito fiscal
El CCF se emite a un contribuyente de IVA: una empresa, una aseguradora, una institución inscrita. Es el único documento que le permite al comprador descontar el IVA que te pagó.
Para emitirlo necesitas todos estos datos del cliente:
- Nombre o razón social.
- NIT y NRC (número de registro de contribuyente).
- Actividad económica (el giro).
- Dirección.
Sin el NRC no hay crédito fiscal. Pídelos antes de cobrar, no después: lo ideal es guardar a cada empresa o aseguradora una sola vez y elegirla cuando toque facturarle.
Aseguradoras
Cuando una aseguradora paga la consulta de su asegurado, normalmente pide crédito fiscal a su nombre, no factura a nombre del paciente. Pregunta en cada aseguradora con la que trabajas:
- A nombre de quién va el documento.
- Si pagan la consulta completa o solo una parte (y la otra parte la paga el paciente, con su propia factura).
- Si son gran contribuyente y te van a retener.
La retención del 1 % de IVA
Hacienda nombra a los grandes contribuyentes como agentes de retención. Cuando uno de ellos te compra un servicio por más de $100 sin IVA, y tú no eres gran contribuyente, te retiene el 1 % del valor sin IVA.
Un ejemplo con números redondos:
| Concepto | Monto |
|---|---|
| Servicios (sin IVA) | $500.00 |
| IVA 13 % | $65.00 |
| Total del documento | $565.00 |
| Retención 1 % (sobre $500) | −$5.00 |
| Lo que recibes | $560.00 |
Esos $5 no se pierden: quedan documentados en un comprobante de retención y los descuentas en tu declaración de IVA. Lo importante es que tu sistema de facturación calcule la retención en el documento, para que el total cuadre con lo que te depositan.
Ojo: aparte del IVA, las empresas que pagan honorarios a una persona natural suelen retener renta. Es otro cálculo y otro documento; revísalo con tu contador.
Errores que más se repiten
- Factura a nombre de la empresa. La empresa no puede deducirla. Hay que invalidarla y emitir el CCF.
- CCF sin NRC o con el NRC mal escrito. Hacienda lo rechaza.
- Olvidar la retención. El total del documento no coincide con el depósito y la conciliación no cuadra.
- Corregir tarde. Desde febrero de 2026 hay hasta 90 días para invalidar una factura. Después, la corrección es más complicada.
- Escribir los datos de la empresa cada vez. Tarde o temprano se equivoca un dígito.
Si te equivocaste de documento
- Mismo cliente, monto distinto: una nota de crédito (si cobraste de más) o una nota de débito (si cobraste de menos), sin anular el original.
- Documento equivocado o cliente equivocado: invalidas el documento dentro del plazo y emites el correcto.
Cómo lo resuelve REMI
En la factura electrónica de REMI eliges al cobrar si el documento va al paciente o a un cliente:
- Las empresas y aseguradoras se guardan una vez, como contribuyente o como consumidor, aunque no sean pacientes.
- El crédito fiscal sale con sus datos y la retención del 1 % se aplica cuando corresponde.
- Notas de crédito y de débito, e invalidación, desde la misma factura.
- Al cerrar el mes, REMI arma los anexos del F-07 para tu declaración de IVA.
El trámite con Hacienda lo hacemos contigo y no se cobra mientras dura. Si todavía no facturas electrónicamente, empieza por la guía de factura electrónica para médicos, o mira los precios de REMI.
Prueba REMI 30 días gratis
Expediente clínico electrónico, agenda, recetas, WhatsApp y portal del paciente — con precios publicados, sin tarjeta y sin cargos automáticos.